Finansal piyasalarda yatırımcılar ve portföy yöneticileri için drawdown kavramı, risk ve performans analizinin temel taşlarından biridir. Basitçe ifade etmek gerekirse, drawdown, bir yatırımın veya stratejinin zirve değerinden dip değerine kadar yaşadığı değer kaybını ifade eder. Ancak, bu kavramın altında yatan mekanizmalar, farklı türleri ve uygulamadaki nüansları, yatırım kararlarını ve risk yönetimini derinden etkiler.
Drawdown Türleri ve Tanımları
Peak-to-Trough Drawdown
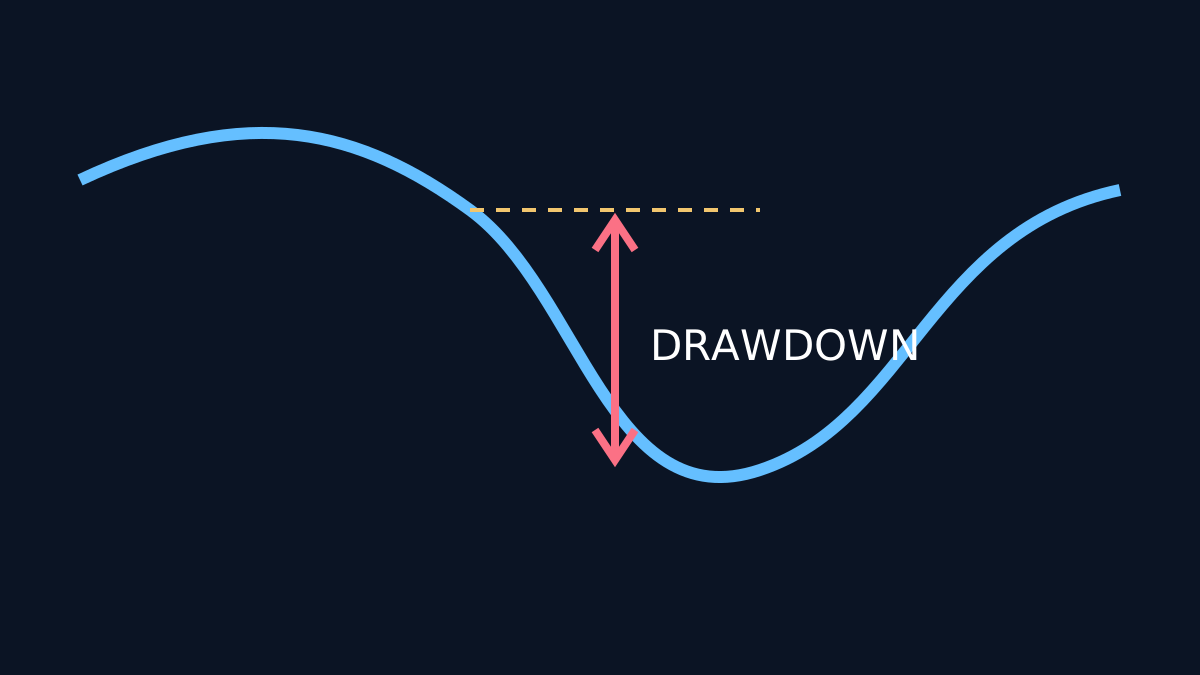
Drawdown genellikle peak-to-trough (zirveden dibe) olarak tanımlanır. Bu, bir yatırımın en yüksek değerinden başlayıp en düşük değerine kadar olan düşüşü ölçer. Örneğin, bir portföy 100.000 TL’den 80.000 TL’ye gerilediyse, drawdown %20’dir.
Mevcut ve Maksimum Drawdown
Mevcut drawdown, yatırımın şu anki değerinin, önceki zirve değerine göre ne kadar düştüğünü gösterir. Maksimum drawdown ise belirli bir dönem içinde yaşanan en büyük değer kaybını ifade eder. Maksimum drawdown, risk yönetimi ve strateji değerlendirmesinde kritik bir göstergedir çünkü yatırımcının karşılaşabileceği en kötü senaryoyu yansıtır.
Denge (Balance) ve Özkaynak (Equity) Eğrileri
Drawdown hesaplamalarında denge (balance) ve özkaynak (equity) kavramları ayrıştırılmalıdır. Denge, hesaptaki nakit ve gerçekleşmiş pozisyonların toplamını gösterirken, özkaynak, açık pozisyonların piyasa değerini de içerir. Bu nedenle, özkaynak eğrisi genellikle daha volatil ve gerçek zamanlı risk göstergesidir.
Örneğin, açık pozisyonlar değer kaybettiğinde özkaynak düşer ancak denge değişmeyebilir. Bu durumlarda drawdown hesabı özkaynak üzerinden yapılmalıdır çünkü gerçek risk bu eğride görünür.
Yüzde Aritmetiği ve Toparlanma Asimetrisi
Drawdown yüzdesi hesaplanırken aritmetik dikkat gerektirir. %20’lik bir düşüşten sonra %20’lik bir artış, başlangıç değerine geri dönmek için yeterli değildir. Çünkü %20 düşüş 100’den 80’e inerken, %20 artış 80’den 96’ya çıkar. Bu toparlanma asimetrisi olarak adlandırılır ve yatırımcıların kayıpları telafi etmek için daha yüksek getiri elde etmeleri gerektiğini gösterir.
Kayıp Serileri ve Yol Bağımlılığı
Drawdown, sadece tek bir düşüş değil, ardışık kayıp serilerinin toplam etkisini de yansıtır. Bu yol bağımlılığı, yani yatırımın değerinin geçmiş hareketlerine bağlı olması, risk yönetiminde önemli bir faktördür. Uzun kayıp serileri, psikolojik baskıyı artırır ve sermaye yönetimini zorlaştırır.
Kaldıraç ve Korelasyonun Etkisi
Kaldıraç kullanımı, drawdown büyüklüğünü ve hızını artırabilir. Yüksek kaldıraçlı pozisyonlarda küçük fiyat hareketleri bile büyük değer kayıplarına yol açar. Ayrıca, portföydeki varlıkların korelasyonu da drawdown riskini etkiler. Yüksek korelasyonlu varlıklar birlikte düşme eğilimindedir, bu da maksimum drawdown’u artırabilir.
Strateji ve Hesap Drawdown’u Arasındaki Fark
Bir yatırım stratejisinin drawdown’u ile yatırım hesabının drawdown’u birbirinden farklı olabilir. Strateji drawdown’u, sadece stratejinin performansına odaklanırken, hesap drawdown’u tüm portföy ve işlemleri kapsar. Bu ayrım, performans değerlendirmesinde ve risk yönetiminde önemlidir.
Rolling Windows ve Risk Limitleri
Drawdown analizinde rolling windows (kaydırmalı pencere) yöntemi kullanılarak belirli dönemlerdeki maksimum drawdown’lar hesaplanabilir. Bu, risk limitlerinin belirlenmesi ve operasyonel kararların alınmasında faydalıdır. Örneğin, 30 günlük veya 90 günlük periyotlarda maksimum drawdown izlenerek risk toleransına uygun pozisyon büyüklükleri ayarlanabilir.
Operasyonel Tepkiler ve Drawdown Yönetimi
Drawdown’un büyümesi durumunda alınacak operasyonel önlemler, sermaye koruma ve psikolojik dayanıklılık açısından kritiktir. Bunlar arasında pozisyon küçültme, kaldıraç azaltma, strateji değiştirme veya geçici olarak piyasadan çekilme sayılabilir. Ancak, aşırı reaksiyon da performansı olumsuz etkileyebilir.
Drawdown Neden Tek Başına Yeterli Bir Kalite Ölçütü Değildir?
Drawdown, riskin önemli bir göstergesi olsa da, tek başına yatırım kalitesini ölçmek için yeterli değildir. Örneğin, yüksek getiri hedefleyen agresif stratejilerde yüksek drawdown kabul edilebilir. Ayrıca, volatilite, Sharpe oranı, maksimum geri çekilme süresi gibi diğer metriklerle birlikte değerlendirilmelidir. Bu nedenle, drawdown analizi portföy yönetimi ve risk analizi bağlamında bütüncül bir yaklaşımın parçası olmalıdır.
Özet ve Anahtar Çıkarımlar
- Drawdown, yatırımın zirveden dibe yaşadığı değer kaybını ölçer ve risk yönetiminde temel bir göstergedir.
- Mevcut ve maksimum drawdown kavramları, performansın farklı boyutlarını yansıtır.
- Denge ve özkaynak eğrileri arasındaki fark, drawdown analizinde kritik öneme sahiptir.
- Toparlanma asimetrisi, kayıpların telafisi için daha yüksek getiri gerektirdiğini gösterir.
- Kaldıraç ve varlık korelasyonu, drawdown büyüklüğünü ve riskini artırabilir.
- Drawdown tek başına kalite ölçütü değildir; diğer risk ve performans metrikleriyle birlikte değerlendirilmelidir.
Daha detaylı finansal analiz ve risk yönetimi konuları için finansal risk yönetimi yazılarımızı inceleyebilirsiniz.