حد ضرر (Stop Loss) یکی از ابزارهای اساسی مدیریت ریسک در معاملات مالی است که به معاملهگران کمک میکند زیانهای احتمالی را محدود کنند. با این حال، تعیین صحیح حد ضرر نیازمند درک عمیق از ساختار بازار، نوسانات قیمت و شرایط زمانی است. این مقاله به بررسی انواع حد ضرر، مزایا و محدودیتهای هر کدام، و نکات عملی در استفاده از آنها میپردازد.
۱. حد ضرر ساختاری (Structural Stop)
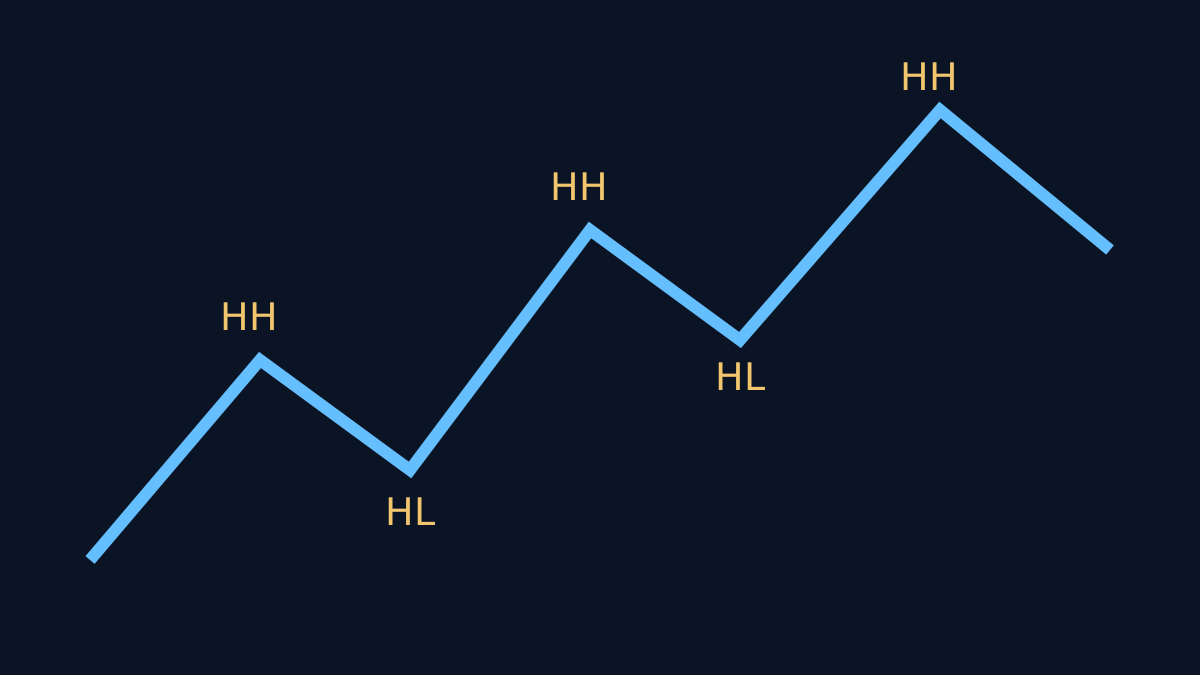
حد ضرر ساختاری بر اساس نقاط کلیدی نمودار قیمت مانند حمایتها، مقاومتها، خطوط روند و الگوهای قیمتی تعیین میشود. این روش به دنبال شناسایی سطوحی است که در صورت شکست آنها، اعتبار تحلیل اولیه باطل میشود.
تعریف و مکانیزم
در این روش، حد ضرر در نقطهای قرار میگیرد که ساختار بازار را نقض کند؛ مثلاً کمی پایینتر از یک حمایت مهم یا بالاتر از یک مقاومت کلیدی. این نقطه معمولاً جایی است که اگر قیمت به آن برسد، احتمال تغییر روند یا شکست تحلیل وجود دارد.
نمونه بازار ساختاری
محدودیتها و خطاهای رایج
یکی از چالشهای این روش، امکان وقوع نویز بازار است که ممکن است باعث فعال شدن حد ضرر شود در حالی که روند اصلی تغییر نکرده است. همچنین، تعیین دقیق نقاط ساختاری نیازمند تحلیل دقیق و تجربه است و خطا در تشخیص این نقاط میتواند منجر به توقفهای زودهنگام شود.
۲. حد ضرر مبتنی بر نوسان (Volatility Stop)
حد ضرر نوسانی بر اساس میزان تغییرات قیمت در یک بازه زمانی مشخص تعیین میشود. این روش به معاملهگر اجازه میدهد حد ضرر را متناسب با شرایط بازار تنظیم کند تا از فعال شدنهای غیرضروری جلوگیری شود.
اندیکاتور ATR و کاربرد آن
شاخص محدوده واقعی میانگین (ATR) یکی از ابزارهای متداول برای اندازهگیری نوسان است. حد ضرر معمولاً در فاصلهای برابر با چند برابر ATR از قیمت ورود قرار میگیرد.
محدودیتهای ATR
ATR نمیتواند جهت حرکت بازار را پیشبینی کند و تنها میزان نوسان را اندازه میگیرد. همچنین، در دورههای نوسان پایین، حد ضرر بسیار نزدیک و در دورههای نوسان بالا، بسیار دور قرار میگیرد که ممکن است با استراتژیهای معاملاتی خاص سازگار نباشد.
۳. حد ضرر زمانی (Time-based Stop)
در این روش، حد ضرر بر اساس زمان سپری شده از ورود به معامله تعیین میشود. اگر قیمت در مدت زمان مشخصی به سمت مطلوب حرکت نکند، معامله بسته میشود.
کاربرد و مزایا
حد ضرر زمانی به ویژه در استراتژیهای کوتاهمدت و اسکالپینگ کاربرد دارد و به جلوگیری از نگهداری معاملات زیانده برای مدت طولانی کمک میکند.
محدودیتها
این روش ممکن است باعث خروج زودهنگام از معاملات شود که در نهایت سود بالقوه را کاهش میدهد، به خصوص در بازارهای با نوسان بالا یا روندهای کند.
۴. تنظیم حجم موقعیت و تأثیر آن بر حد ضرر
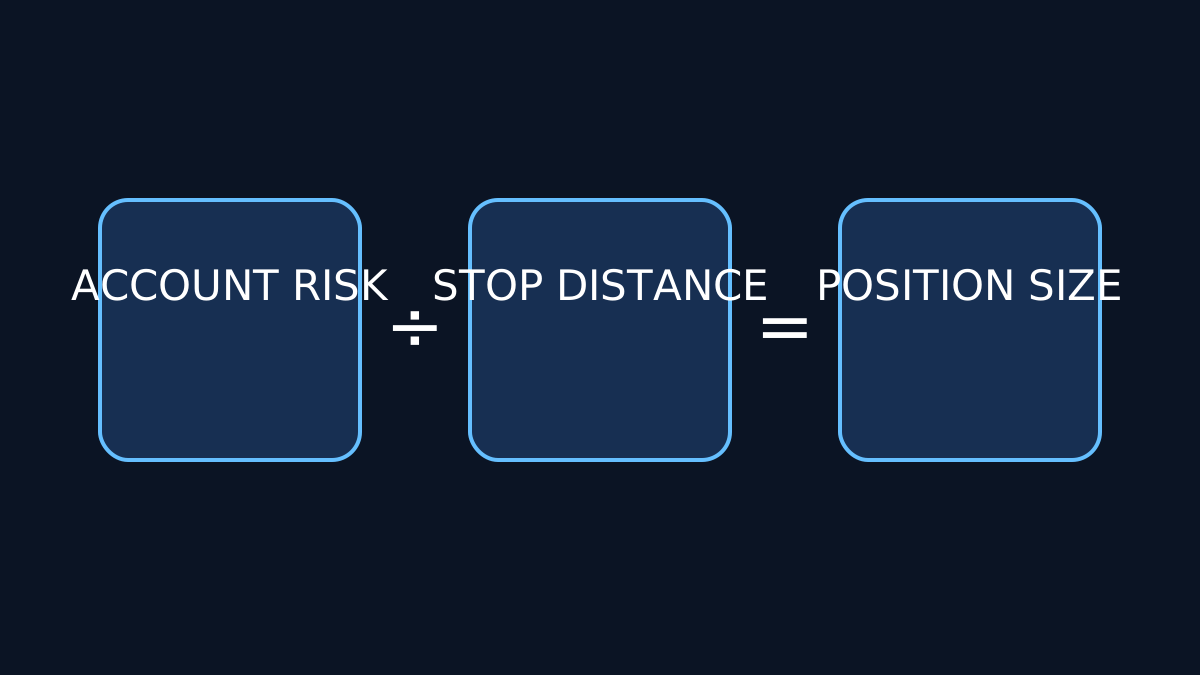
یکی از اصول مهم مدیریت ریسک، تطبیق حجم موقعیت با فاصله حد ضرر است. هرچه حد ضرر دورتر باشد، حجم موقعیت باید کمتر شود تا ریسک کل معامله کنترل شود.
۵. چالشهای عملی در تعیین حد ضرر
گپها و لغزش (Gaps and Slippage)
در مواقعی که قیمت به صورت ناگهانی جهش میکند (گپ) یا اجرای دستور با قیمت متفاوتی انجام میشود (لغزش)، حد ضرر ممکن است به قیمت مورد نظر فعال نشود یا با قیمتی نامطلوبتر اجرا گردد.
تفاوت حد ضرر و حد ضرر محدود (Stop vs Stop-Limit)
دستور حد ضرر معمولاً به صورت سفارش بازار اجرا میشود و تضمین اجرا دارد اما ممکن است با لغزش همراه باشد. در مقابل، حد ضرر محدود قیمت اجرای سفارش را مشخص میکند اما ممکن است سفارش اجرا نشود و ریسک زیان بیشتر باقی بماند.
قوانین رسیدن به نقطه سربهسر (Break-even Rules)
یکی از استراتژیهای مدیریت حد ضرر، جابجایی آن به قیمت ورود پس از حرکت مثبت قیمت است تا ریسک معامله به صفر برسد و از زیان جلوگیری شود. این کار باید با توجه به نوسانات و ساختار بازار انجام شود تا از فعال شدن زودهنگام جلوگیری شود.
منطق حد ضرر متحرک (Trailing Stop)
حد ضرر متحرک به صورت پویا با حرکت قیمت به سمت سود جابجا میشود و به حفظ سودهای تحقق نیافته کمک میکند. این روش نیازمند تنظیم دقیق فاصله توقف است تا از فعال شدن زودهنگام جلوگیری شود.
۶. خطاهای رایج در تعیین حد ضرر
- قرار دادن حد ضرر بسیار نزدیک که باعث فعال شدنهای مکرر و خروجهای زودهنگام میشود.
- عدم تطبیق حجم موقعیت با فاصله حد ضرر و افزایش ریسک کلی معامله.
- نادیده گرفتن نویز بازار و استفاده صرف از حد ضرر ساختاری بدون در نظر گرفتن نوسانات.
- عدم توجه به گپها و لغزش و انتخاب نادرست نوع دستور توقف.
نتیجهگیری
تعیین حد ضرر بهینه نیازمند ترکیب دانش ساختار بازار، تحلیل نوسانات و مدیریت زمانی است. هیچ روش واحدی برای همه شرایط مناسب نیست و معاملهگران باید با توجه به سبک معاملاتی، ابزارهای تحلیلی و شرایط بازار، حد ضرر خود را تنظیم کنند. همچنین، توجه به محدودیتها و خطاهای رایج میتواند به بهبود کارایی این ابزار حیاتی کمک کند.
مطالعه بیشتر
برای آشنایی بیشتر با مفاهیم مدیریت ریسک و تحلیل ساختار بازار، میتوانید به مقالات مرتبط در مدیریت ریسک و تحلیل ساختار بازار مراجعه کنید.