نسبت ریسک به بازده (Risk/Reward Ratio) یکی از مفاهیم کلیدی در مدیریت سرمایه و معاملات مالی است که به معاملهگران کمک میکند تصمیمات آگاهانهتری درباره ورود و خروج از معاملات بگیرند. این نسبت نشان میدهد که به ازای هر واحد ریسک، چه میزان بازدهی انتظار میرود. در این مقاله، به بررسی دقیق این مفهوم، اجزای تشکیلدهنده و نکات مهم در استفاده از آن میپردازیم.
تعریف دقیق نسبت ریسک به بازده
نسبت ریسک به بازده، نسبت مقدار پولی است که ممکن است در یک معامله از دست برود (ریسک) به مقدار پولی که انتظار میرود به دست آید (بازده). به طور معمول، این نسبت به صورت عددی بیان میشود، مثلاً 1:3 به این معناست که برای هر یک واحد ریسک، انتظار سه واحد بازده وجود دارد.
R-multiples چیست؟
R-multiples ابزاری برای اندازهگیری بازده نسبت به ریسک اولیه معامله است. اگر ریسک اولیه یک معامله را 1R فرض کنیم، سود یا زیان معامله به صورت چند برابر این مقدار بیان میشود. به عنوان مثال، سود 2R یعنی دو برابر ریسک اولیه به دست آمده است. این مفهوم به معاملهگران کمک میکند تا عملکرد معاملات را به صورت استاندارد و قابل مقایسه ارزیابی کنند.
فاصله حد ضرر و هدف: پایههای نسبت ریسک به بازده
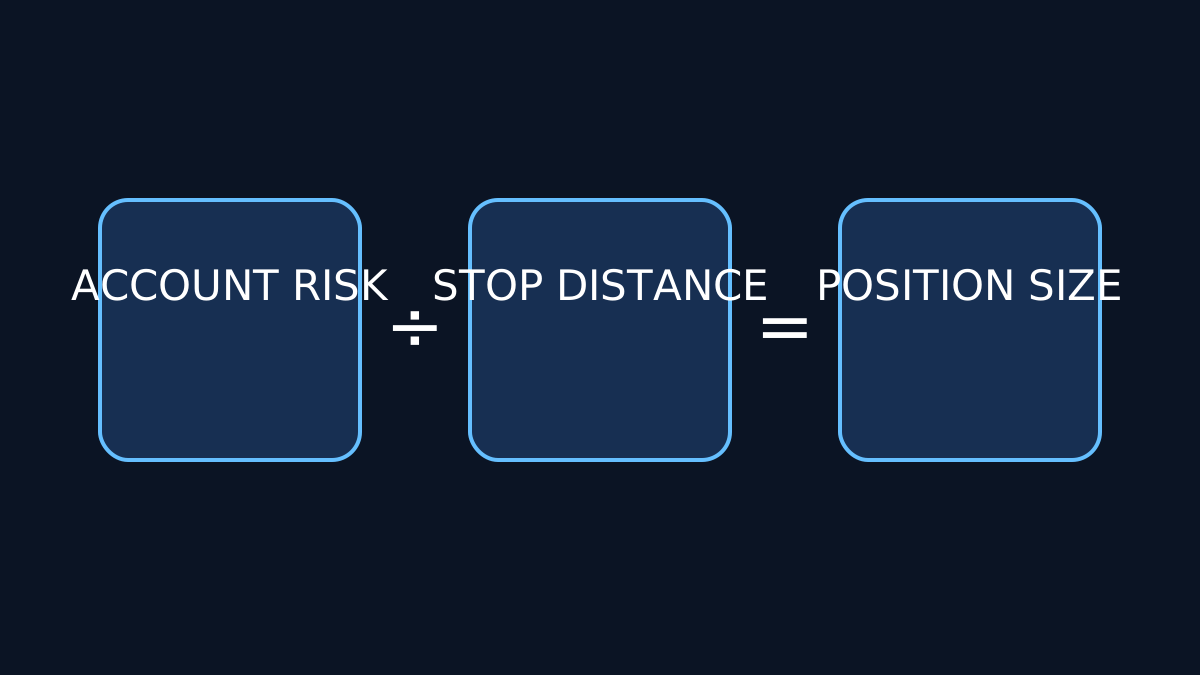
برای محاسبه نسبت ریسک به بازده، باید فاصله حد ضرر (Stop Loss) و هدف قیمتی (Target) را مشخص کنیم. فاصله حد ضرر، فاصله قیمتی است که در صورت رسیدن قیمت به آن، معامله بسته میشود تا از زیان بیشتر جلوگیری شود. فاصله هدف، نقطهای است که معاملهگر انتظار دارد قیمت به آن برسد و سود کسب کند.
به عنوان مثال، اگر قیمت ورود به معامله 1000 تومان باشد، حد ضرر روی 950 تومان و هدف روی 1100 تومان تنظیم شود، ریسک برابر 50 تومان و بازده برابر 100 تومان خواهد بود. نسبت ریسک به بازده در این مثال برابر 1:2 است.
تعامل نرخ موفقیت (Hit Rate) و انتظار سود (Expectancy)
نسبت ریسک به بازده به تنهایی کافی نیست. باید نرخ موفقیت معاملات (درصد معاملات سودده) و انتظار سود (میانگین سود یا زیان هر معامله) را نیز در نظر گرفت. انتظار سود به صورت فرمول زیر محاسبه میشود:
انتظار سود = (نرخ موفقیت × میانگین سود) - (نرخ شکست × میانگین زیان)
یک نسبت ریسک به بازده جذاب ممکن است در صورت نرخ موفقیت پایین، منجر به انتظار سود منفی شود و بالعکس. بنابراین، معاملهگران باید هر دو پارامتر را به صورت همزمان بررسی کنند.
هزینههای اجرا و تاثیر آن بر نسبت ریسک به بازده
هزینههای اجرای معاملات شامل کمیسیونها، اسپرد و لغزش قیمت است که میتواند بازده واقعی معامله را کاهش دهد. این هزینهها باید در محاسبه نسبت ریسک به بازده لحاظ شوند تا تصویر واقعیتری از عملکرد معامله به دست آید.
خروجهای جزئی و اهداف چندگانه
استراتژیهای خروج جزئی به معاملهگر اجازه میدهد بخشهایی از موقعیت را در سطوح مختلف سود ببندد. این روش میتواند ریسک را کاهش داده و بازده را بهینه کند. اهداف چندگانه نیز به تعیین نقاط مختلف برای برداشت سود اشاره دارد که باعث انعطافپذیری بیشتر در مدیریت معامله میشود.
حرکات بدون سود (Break-even moves) و ساختار واقعی بازار
گاهی قیمت به نقطهای میرسد که نه سودی دارد و نه زیانی (نقطه سر به سر). درک این حرکات و ساختار واقعی بازار به معاملهگر کمک میکند تا نسبت ریسک به بازده را با واقعیتهای بازار تطبیق دهد و از نسبتهای غیرواقعی یا فریبنده اجتناب کند.
نسبت R برنامهریزی شده در مقابل نسبت R تحقق یافته
نسبت ریسک به بازده برنامهریزی شده، نسبت مورد انتظار قبل از ورود به معامله است، در حالی که نسبت تحقق یافته، نسبت واقعی است که پس از بسته شدن معامله محاسبه میشود. تفاوت این دو میتواند ناشی از نوسانات بازار، تغییر در حد ضرر یا هدف و هزینههای اجرا باشد.
نسبتهای جذاب اما گمراهکننده
گاهی نسبتهای ریسک به بازده بسیار بالایی ارائه میشوند که در نگاه اول جذاب به نظر میرسند، اما ممکن است بر اساس فرضیات غیرواقعی یا نادیده گرفتن هزینهها و نرخ موفقیت باشند. معاملهگران باید با تحلیل دقیق و استفاده از دادههای واقعی از این تلهها دوری کنند.
مثال فرضی برای درک بهتر
فرض کنید دو معاملهگر داریم:
- معاملهگر اول: نسبت ریسک به بازده 1:3، نرخ موفقیت 30%
- معاملهگر دوم: نسبت ریسک به بازده 1:1، نرخ موفقیت 60%
با محاسبه انتظار سود، ممکن است معاملهگر دوم عملکرد بهتری داشته باشد، زیرا نرخ موفقیت بالاتر، حتی با نسبت ریسک به بازده پایینتر، سودآورتر است.
اشتباهات رایج در استفاده از نسبت ریسک به بازده
- نادیده گرفتن هزینههای اجرا
- عدم توجه به نرخ موفقیت معاملات
- اعتماد به نسبتهای غیرواقعی یا بدون پشتوانه
- عدم تطبیق نسبت برنامهریزی شده با شرایط واقعی بازار
نتیجهگیری
نسبت ریسک به بازده ابزاری قدرتمند برای مدیریت معاملات است، اما به تنهایی کافی نیست. ترکیب آن با نرخ موفقیت، هزینههای اجرا و استراتژیهای خروج میتواند به بهبود تصمیمگیری و افزایش بازدهی معاملات کمک کند. معاملهگران باید با آگاهی کامل و تحلیل دقیق از این نسبت استفاده کنند تا از تصمیمات نادرست جلوگیری نمایند.
برای مطالعه بیشتر درباره مدیریت ریسک و استراتژیهای معاملاتی، میتوانید به مقالات زیر مراجعه کنید: