Finansal piyasalarda başarılı olmak için risk ve getiri arasındaki dengeyi doğru kurmak şarttır. Risk/getiri oranı (risk/reward ratio), bir işlemin potansiyel zararına karşılık beklenen kazancını ifade eder. Ancak, bu oranı sadece basit bir sayı olarak görmek yanıltıcı olabilir. İşlem planlamasında R-katları, hedef ve stop mesafeleri, beklenti (expectancy) ve isabet oranı (hit-rate) gibi kavramlar birlikte değerlendirilmelidir.
Risk/Getiri Oranının Temel Tanımı
Risk/getiri oranı, genellikle işlemdeki potansiyel zararın (stop-loss mesafesi) beklenen kazanca (hedef mesafesi) oranı olarak hesaplanır. Örneğin, 1:3 risk/getiri oranı, 1 birim risk alındığında 3 birim getiri hedeflendiği anlamına gelir.
R-Katları ve İşlem Planlaması
R, işlemde alınan riskin birimidir. Stop-loss ile belirlenen risk mesafesi 1R olarak kabul edilir. Hedef mesafesi ise genellikle 2R, 3R gibi katlar halinde ifade edilir. Bu yaklaşım, farklı işlemlerin performansını karşılaştırmayı kolaylaştırır.
Stop ve Hedef Mesafelerinin Belirlenmesi
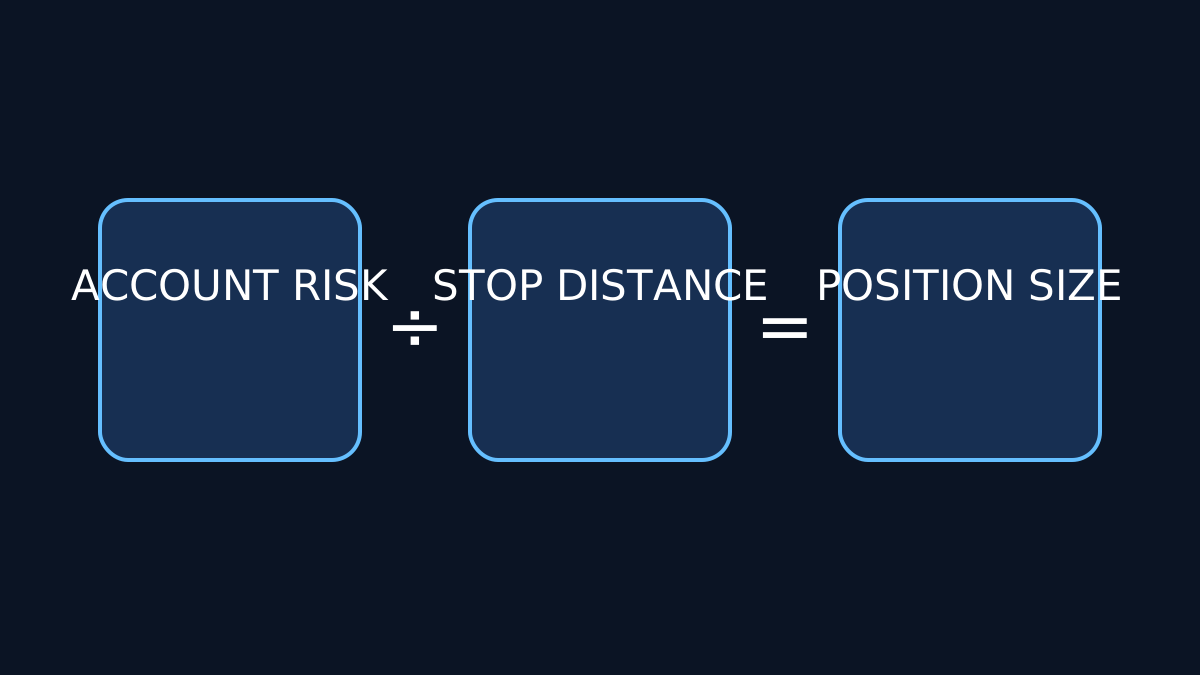
Stop-loss ve hedef fiyat seviyeleri, piyasa yapısı ve volatilite göz önünde bulundurularak belirlenmelidir. Çok dar stoplar, işlemin erken kapatılmasına; çok geniş stoplar ise gereksiz büyük zarar riskine yol açabilir.
Gerçekçi Piyasa Yapısı ve Planlama
Piyasa yapısı, destek ve direnç seviyeleri, trend çizgileri gibi teknik unsurlar, stop ve hedef seviyelerinin belirlenmesinde kritik rol oynar. Gerçekçi olmayan hedefler veya stoplar, planlanan risk/getiri oranının gerçekleşmemesine neden olur.
Beklenti (Expectancy) ve İsabet Oranı (Hit-Rate) İlişkisi
Beklenti, bir işlemin ortalama kazancını veya zararını ifade eder ve şu formülle hesaplanır:
Expectancy = (İsabet Oranı x Ortalama Kazanç) - (1 - İsabet Oranı) x Ortalama Zarar
Yüksek risk/getiri oranı, düşük isabet oranıyla dengelenebilir. Örneğin, 1:3 risk/getiri oranı, %30 isabet oranıyla bile pozitif beklenti yaratabilir.
İşlem Maliyetleri ve Kısmi Çıkışlar
Komisyon, spread ve diğer işlem maliyetleri, risk/getiri oranını etkileyen önemli faktörlerdir. Ayrıca, kısmi çıkışlar (partial exits) ile risk azaltılıp kar realize edilebilir, ancak bu durum R hesaplamasında dikkate alınmalıdır.
Çoklu Hedefler ve Break-Even Hareketleri
Bir işlemde birden fazla hedef belirlemek, risk yönetimini kolaylaştırabilir. İlk hedefe ulaşıldığında stop seviyesi break-even (zarar etmeme) noktasına çekilebilir. Bu strateji, riskin minimize edilmesini sağlar ancak planlanan R ile gerçekleşen R arasında fark yaratabilir.
Planlanan R ile Gerçekleşen R Arasındaki Farklar
Planlanan risk/getiri oranı, işlem açılırken belirlenen teorik değerdir. Ancak piyasa hareketleri, psikolojik faktörler ve işlem maliyetleri nedeniyle gerçekleşen R farklı olabilir. Bu nedenle, işlem sonrası performans analizi yapmak önemlidir.
Yanıltıcı Risk/Getiri Oranları ve Yaygın Hatalar
Yüksek risk/getiri oranları her zaman karlı işlemler anlamına gelmez. Örneğin, aşırı iyimser hedefler veya stopların yanlış yerleştirilmesi yanıltıcı oranlar yaratabilir. Ayrıca, işlem maliyetlerinin göz ardı edilmesi, gerçek performansı düşürür.
Örnek Karşılaştırmalar
Diyelim ki iki işlem var:
- İşlem A: Risk 100 TL, hedef 300 TL (1:3 risk/getiri), %30 isabet oranı
- İşlem B: Risk 100 TL, hedef 150 TL (1:1.5 risk/getiri), %60 isabet oranı
İşlem A'nın beklentisi: (0.3 x 300) - (0.7 x 100) = 90 - 70 = 20 TL
İşlem B'nin beklentisi: (0.6 x 150) - (0.4 x 100) = 90 - 40 = 50 TL
Bu örnek, yüksek risk/getiri oranının her zaman daha iyi olmadığını gösterir.
Sonuç ve Özet
Risk/getiri oranı, işlem planlamasında önemli bir araçtır ancak tek başına karar vermek için yeterli değildir. R-katları, piyasa yapısı, beklenti, isabet oranı, işlem maliyetleri ve psikoloji gibi faktörler bir arada değerlendirilmelidir. Gerçekçi hedefler ve disiplinli uygulama, finansal başarının anahtarıdır.
Öne Çıkan Noktalar
- Risk/getiri oranı, potansiyel zarar ve kazancın oranıdır ancak tek başına işlem başarısını garanti etmez.
- R-katları, işlemlerin karşılaştırılmasını ve risk yönetimini kolaylaştırır.
- Beklenti ve isabet oranı birlikte değerlendirilerek işlem performansı analiz edilmelidir.
- İşlem maliyetleri ve piyasa yapısı, risk/getiri oranının gerçekleşmesini etkiler.
- Planlanan R ile gerçekleşen R arasındaki farklar düzenli olarak takip edilmelidir.
Daha fazla bilgi için İşlem Psikolojisi Nedir? ve Pozisyon Büyüklüğü ve Risk Yönetimi yazılarımızı inceleyebilirsiniz.